
Kalbėdami apie vaikų finansinį raštingumą dažniausiai pagalvojame apie pinigų skaičiavimą, kišenpinigius, taupyklę ar gebėjimą atskirti eurą nuo cento. Tačiau vaiko santykis su pinigais pradeda formuotis gerokai anksčiau, nei jis išmoksta skaičiuoti.
Finansinis ugdymas prasideda tada, kai vaikas pirmą kartą išgirsta, kad šiuo metu šeima negali arba nenori pirkti tam tikro daikto. Jis mokosi stebėdamas, kaip tėvai planuoja pirkinius, lygina kainas, taupo, tariasi ir atsisako impulsyvių sprendimų. Svarbios ir visai paprastos situacijos: pasirinkti vieną iš dviejų norimų žaislų, palaukti gimtadienio dovanos, sutaupyti svajonei ar pasirūpinti jau turimu daiktu.
Tokiais momentais vaikas sužino ne tik apie pinigus. Jis mokosi laukti, rinktis, planuoti, valdyti savo norus, vertinti turimus išteklius ir suprasti, kad kiekvienas sprendimas turi pasekmių. Būtent šie gebėjimai vėliau tampa atsakingo finansinio elgesio pagrindu.
Finansinis raštingumas – daugiau nei skaičiavimas
Finansiškai raštingas žmogus nėra vien tas, kuris moka apskaičiuoti grąžą ar žino, kaip veikia banko sąskaita. Ne mažiau svarbu gebėti atskirti poreikius nuo norų, planuoti turimus išteklius, atsispirti impulsyviems pasirinkimams, įvertinti riziką ir prisiimti atsakomybę už savo sprendimus.
Vaikas gali puikiai žinoti, kad taupyti yra naudinga, tačiau vis tiek išleisti visus pinigus pirmajam patikusiam daiktui. Jis gali paaiškinti, kuo poreikis skiriasi nuo noro, bet parduotuvėje atkakliai prašyti dar vieno žaislo. Taip nutinka todėl, kad vien žinių nepakanka. Tarp žinojimo ir elgesio yra nemažas atstumas, kurį padeda įveikti nuolat kartojami įpročiai.
Vaikai mokosi stebėdami suaugusiuosius
Maži vaikai pasaulį pažįsta stebėdami, mėgdžiodami ir bandydami. Jie girdi ne tik tai, ką suaugusieji sako apie pinigus, bet ir mato, kaip suaugusieji iš tiesų elgiasi.
Vaikas pastebi, ar šeimoje pirkiniai planuojami, ar perkami spontaniškai. Jis mato, ar prieš apsiperkant sudaromas sąrašas, ar lyginamos kainos, ar taupoma konkrečiam tikslui. Taip pat jaučia, ar apie pinigus namuose kalbama ramiai, ar ši tema iškyla tik konfliktų ir nerimo metu.
Todėl suaugusiųjų pavyzdys yra viena svarbiausių finansinio ugdymo priemonių. Jeigu vaikui sakome, kad reikia taupyti, tačiau patys nuolat perkame impulsyviai, jis greičiausiai perims mūsų elgesį, o ne žodžius. Vaikui nebūtina žinoti visų šeimos biudžeto detalių, tačiau naudinga matyti, kad sprendimai yra apgalvojami ir ne kiekvienas noras įgyvendinamas iš karto.
Svarbu mokyti ne tik taupyti, bet ir galvoti
Finansiniai įpročiai yra ne vien pasikartojantys veiksmai, pavyzdžiui, monetos įdėjimas į taupyklę. Tai ir mąstymo įpročiai – gebėjimas sustoti, neskubėti, palyginti kelias galimybes, numatyti pasekmes ir pasimokyti iš klaidos.
Vaikui, kuris mokosi prieš veikdamas pagalvoti, vėliau gali būti lengviau atsispirti impulsyviam pirkiniui. Gebėjimas siekti ilgalaikio tikslo padeda taupyti, o mokėjimas atpažinti savo emocijas leidžia suprasti, kada noras pirkti kyla ne dėl tikro poreikio, bet dėl nuobodulio, liūdesio, pavydo ar noro pritapti.
Todėl finansinis ugdymas prasideda ne nuo sudėtingų sąvokų. Pirmiausia jis prasideda nuo gebėjimo valdyti save.
Kaip kalbėti apie pinigus?
Suaugusiųjų vartojami žodžiai formuoja vaiko požiūrį į pinigus. Dažnai kartojamas pasakymas „mes negalime sau to leisti“ vaikui gali sukelti nerimą arba įspūdį, kad šeimai gresia finansinis pavojus. Daug aiškiau sakyti: „Šiuo metu šiam pirkiniui pinigų neskiriame.“ Tokia formuluotė parodo, kad šeima turi prioritetus ir sąmoningai renkasi.
Vietoj kategoriško „tai per brangu“ galima pasiūlyti kartu įvertinti, ar daiktas vertas savo kainos. Vaikui neapgalvotai išleidus pinigus, vertėtų ne kaltinti jį iššvaisčius santaupas, o aptarti, ką kitą kartą jis galėtų padaryti kitaip.
Kalba gali sukelti baimę ir gėdą, tačiau gali ugdyti smalsumą, atsakomybę ir pasitikėjimą. Finansinio ugdymo tikslas nėra išmokyti vaiką bijoti leisti pinigus. Svarbu, kad jis gebėtų sąmoningai nuspręsti, kada verta pirkti, kada taupyti, kada dalytis ir kada pasakyti „ne“.
Tikros situacijos vertingesnės už paskaitas
Mažiems vaikams veiksmingiausia mokytis iš patirties, todėl finansinis ugdymas turėtų tapti kasdienio gyvenimo dalimi. Parduotuvėje vaikas gali padėti sudaryti pirkinių sąrašą, palyginti panašių prekių kainas ar išsirinkti vieną skanėstą už iš anksto sutartą sumą.
Namuose galima kartu suplanuoti šeimos vakarą, išvyką ar gimtadienį, turint ribotą biudžetą. Pavyzdžiui, pasiūlyti vaikui nuspręsti, ką šeima galėtų nuveikti už 20 eurų. Tokia užduotis padeda suprasti, kad pasirinkus vieną veiklą kartais tenka atsisakyti kitos.
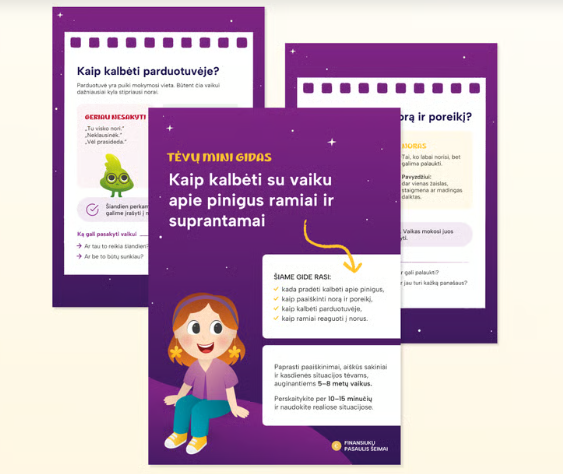
Taupymo tikslas mažam vaikui turėtų būti konkretus ir matomas. Norimą daiktą galima nupiešti, užrašyti jo kainą, naudoti skaidrią taupyklę ir kartu žymėti pažangą. Taip tolima ateitis tampa apčiuopiama, o taupymas įgauna aiškią prasmę.
Ieškant praktinių įrankių, užduočių ir įdomių veiklų, padedančių apie pinigus su vaikais kalbėti paprastai ir prasmingai, daugiau idėjų galima rasti svetainėje „Finansiukų akademija“.
Klaidos taip pat moko
Tėvams natūraliai norisi apsaugoti vaiką nuo netinkamų sprendimų. Matydami, kad jis ketina išleisti visus pinigus greitai pabosiančiam žaislui, dažnai skubame jį sustabdyti. Tačiau nedidelė ir saugi finansinė klaida vaikystėje gali būti vertingesnė už ilgą suaugusiojo pamokymą.
Žinoma, sprendimai turi atitikti vaiko amžių, o jam patikimos sumos neturėtų būti didelės. Suaugusysis gali padėti įvertinti pasirinkimą, perspėti apie galimas pasekmes ir užduoti klausimų. Tačiau kartais svarbu leisti vaikui pačiam patirti nusivylimą.
Po nesėkmingo pirkinio nereikėtų sakyti: „Aš juk sakiau.“ Naudingiau paklausti, ar pirkinys pateisino lūkesčius, ką vaikas dabar apie jį mano ir ką kitą kartą norėtų daryti kitaip. Taip klaida tampa ne gėdos, o mokymosi šaltiniu.
Skaitmeniniai pinigai vaikams beveik nematomi
Šiandien vis daugiau mokėjimų atliekama kortele, telefonu, laikrodžiu ar vienu mygtuko paspaudimu. Vaikas nemato perduodamų banknotų ar tuštėjančios piniginės, todėl jam gali atrodyti, kad pinigai ekrane tiesiog atsiranda.
Dar sudėtingesnė situacija susidaro žaidimuose ir programėlėse, kur susipina pramogos, reklama, virtuali valiuta, prenumeratos ir tikri mokėjimai. Dėl to vaikams būtina paaiškinti, kad skaitmeniniai pinigai yra tokie pat tikri kaip monetos ir banknotai, o paspaudimas „pirkti“ gali turėti realių pasekmių.
Svarbu kalbėti ir apie reklamą, nuomonės formuotojų daromą įtaką, saugų slaptažodžių bei mokėjimo duomenų naudojimą. Vaikas turėtų žinoti, kad „nemokamas“ žaidimas gali skatinti nuolatinius pirkimus, o prenumerata – reikšti reguliariai nuskaičiuojamus pinigus.
Finansinis ugdymas vyksta kiekvieną dieną
Pradėti kalbėti apie pinigus niekada nėra per anksti. Trejų metų vaikui nereikia aiškinti investicijų grąžos, tačiau su juo jau galima kalbėti apie pasirinkimą, laukimą, dalijimąsi, daiktų vertę ir ribotus išteklius.
Vienas pokalbis vaiko elgesio nepakeis. Finansiniai įpročiai formuojasi per daugybę mažų ir pasikartojančių patirčių. Kiekvieną kartą, kai leidžiame vaikui savarankiškai pasirinkti, paaiškiname savo sprendimą, kartu planuojame pirkinį ar padedame taupyti svajonei, ugdome ne tik jo žinias apie pinigus.
Mokome atsakomybės, savikontrolės, gebėjimo planuoti ir galvoti apie ateitį.
Tikrasis finansinio ugdymo tikslas nėra užauginti žmogų, kuris bijo leisti pinigus arba mintinai žino daugybę finansinių terminų. Siekiame, kad vaikas gebėtų sustoti prieš priimdamas sprendimą, suprastų savo pasirinkimo priežastis, numatytų pasekmes, nebijotų klausti ir mokėtų pasimokyti iš klaidų.
Finansiniai įpročiai neprasideda gavus pirmąjį atlyginimą ar banko kortelę. Jie formuojasi ankstyvoje vaikystėje – stebint, mėgdžiojant, laukiant, renkantis, klystant ir tariantis. O svarbiausia finansinio ugdymo priemonė vis dar esame mes – suaugusieji, kuriuos vaikas stebi kiekvieną dieną.